土耳其所得税 您想了解的这都有
1、哪些类型的收入需要缴纳所得税
营业收入
个体经营者和普通合伙企业的合伙人的利润。预缴税款按季度缴纳,并提交年度申报表。
农业收入
农业活动所得利润,对于低于法定经营门槛的纳税人适用不同的规则。
就业收入
工资、奖金、实物福利和董事出席费。雇主每月从累计基数中代扣代缴税款。
专业收入
独立专业人士的收入。公司支付的款项需预扣 20% 的税款,该税款将计入年度应纳税额。
不动产收入
租金收入。公司支付的商业租金需缴纳 20% 的预扣税;个人租户支付的住宅租金无需预扣税。
投资收益
股息、利息及类似收益。大多数源自土耳其的商品和服务均需缴纳最终预扣税。
其他收入和收益
资本收益和附带收入,各自都有年度免税额。
2、个人所得税税率和税级
第103条规定了税率,2025年12月31日官方公报发布的第332号总公告规定了2026年的税率门槛。工资区间中间部分较宽,因此雇员达到35%税率门槛的时间晚于投资者或房东。
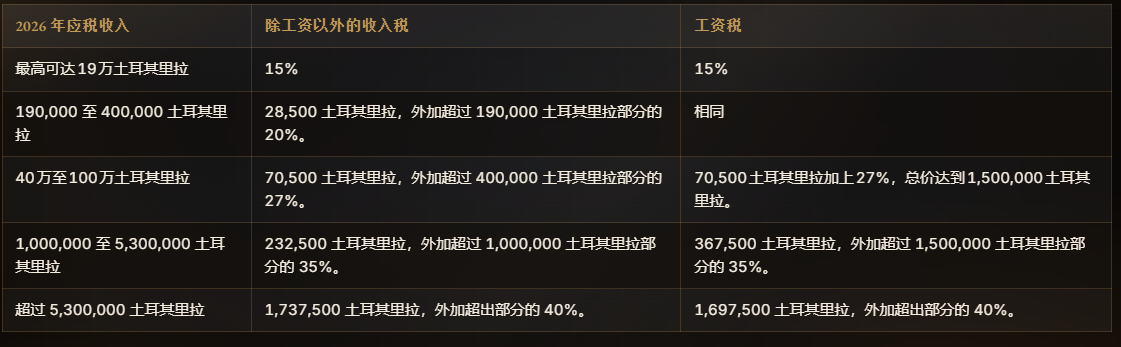
税率起征点每年都会通过公告重新评估,因此2025年的税率表对于2026年的纳税申报来说已经不适用。房地产和股票的资本利得均按同一税率征税,而非统一税率。
3、谁是土耳其税务居民?真的有 六个月规则吗?
您在土耳其的纳税义务完全取决于一个基本因素:您的税务居民身份。根据土耳其所得税法(GVK)第4条,如果个人符合以下两个主要标准之一,则被视为土耳其税务居民:
法定住所(İkametgâh):根据土耳其法律原则,在土耳其拥有法定住所可能导致税务居民身份,具体取决于个人情况。这通常指的是根据土耳其法律原则在土耳其建立永久居住地或惯常联系。
六个月规则:一般而言,在土耳其连续居住超过六个月的个人将被视为土耳其税务居民,除非土耳其税法另有规定。具体而言,如果您在土耳其的实际居住时间超过六个月,您可能被视为土耳其税务居民,但需符合相关例外情况。需要特别注意的是,短期离境——例如短期假期、就医或短暂的出国商务旅行——不会中断这一连续居住期限,也不会重新计算居住时间。
4、非居民外国人需要为哪些项目缴纳土耳其所得税?
仅限于在土耳其境内取得的收入,第七条对各类收入的具体含义作出了规定。租金收入,前提是房产位于土耳其境内。股息和利息收入,前提是资本投资于土耳其境内。工资收入,前提是工作在土耳其境内完成,或在土耳其境内支付或记账。专业服务费,前提是服务在土耳其境内提供或支付。销售所得,前提是交易在土耳其境内进行或支付。商业利润,仅指通过土耳其境内的营业场所或常驻代表处获得的利润,在土耳其境内购买但未在土耳其境内销售的用于出口的商品不在此列。
第86条第二款规定,大多数非居民无需申报所得税:工资、专业服务费、股息、利息、租金和其他在土耳其已全部预扣税款的收益无需申报。例如,外国股东的土耳其股息已被预扣15%的税款;外国业主的店铺被出租给一家预扣20%税款的公司;外国储户的利息被银行预扣,他们均无需就这些收入向土耳其纳税申报表申报。非居民需要申报的是未被预扣税款的收入:例如出租给私人租户的公寓,以及出售房产所得的资本收益。此类收益需在出售后十五日内,使用法律规定的非居民专用申报表进行申报。
5、2026年推出的针对海外收入的20年免税政策是什么?
2026年5月21日第7582号法律在所得税法中新增了第20/D条(mükerrer),该条自2026年6月4日起生效,适用于自2026年1月1日起成为土耳其居民的人员。该条第一款规定,凡在土耳其境外取得的收益和收入,在成为土耳其居民后,可享受20年的所得税豁免,但前提是:在成为土耳其居民之前的三个日历年内,该人员既无土耳其住所,也无土耳其纳税义务。该条文并未提及国籍,因此,符合三年居住年限要求的土耳其公民与外国投资者一样,均适用该条款。
第二段针对外国房产所有者。此前仅因租金、股息或利息,或在迁居前于土耳其获得的资本收益而产生的土耳其债务,并不影响免税资格。因此,即使业主多年来一直在申报伊斯坦布尔的出租房产,如今迁居他处,也不会因此失去免税资格。免税收入无需申报,也无需计入其他收入申报表中。该条款中明确规定:与免税收入相关的费用不得扣除,已缴纳的外国税款不得在土耳其抵扣。如果事后发现不符合免税条件,未缴税款将被视为税款损失,并需缴纳相应的罚款和利息。财政部负责制定相关程序,因此,用于保护免税资格的文件必须在迁居前(即三年期限届满后)建立,而非迁居后。
6、租金收入如何征税?2025 年 12 月房东的税收政策发生了哪些变化?
根据第72条规定,租金按现金制征税:即在日历年度内以货币或实物形式收取的租金,无论该年度或以前年度。对于用作住宅的出租房屋,根据第21条规定, 2026年58,000里拉的毛租金免税。如果超过该免税额的租金未申报或少报,则完全丧失该免税资格。此外,毛工资、投资收入和租金合计超过1,500,000里拉的任何人,以及必须申报营业收入或专业收入的任何人,均不得享受该免税优惠。超过免税额的部分,房东可以选择扣除第74条所列的实际支出,或者在没有收据的情况下,按毛租金的15%固定扣除。固定扣除方式一旦选择,有效期为两年。
7、土耳其的双重征税协定
为了促进国际贸易并保障外籍人士的财务安全,土耳其已与全球85多个国家签署了土耳其双重征税协定。这些协定作为一项法律保障措施,确保特定收入来源不会同时受到两个不同司法管辖区的不公平征税。
在土耳其和另一国家均认定某人为税务居民的复杂情况下,将适用“决胜规则”(基于经合组织税收协定范本第4条第2款)来确定最终的税务居民身份。税务机关将按照特定的层级顺序评估您的身份:
永久居住地:指个人拥有永久住所的国家。
重要利益中心:如果在两个国家都有永久住所,则居住地默认为个人、家庭和经济关系更密切的国家。
惯常居住地:如果不能明确确定核心利益,则选择其惯常居住的国家。
国籍:最终,个人的公民身份将作为最终决定因素。
8、土耳其的纳税申报和缴纳截止日期
如果您的收入情况需要申报纳税,严格遵守土耳其税务局规定的截止日期至关重要,以避免罚款和滞纳金。政府制定了严格的时间表:
年度申报期:个人所得税年度申报表必须在次年3月1日至次年3月31日期间提交。错过此期限可能会导致高额行政罚款。
付款计划:计算出的税款通常分两期等额支付。第一期应于三月底前支付,第二期应于七月底前支付。
哪些人需要申报?所有拥有全球应税收入的完全纳税居民都必须申报。此外,如果雇员从多个雇主处领取薪资,且其来自第二个雇主的收入超过指定的年度门槛(2026 年设定为 400,000 土耳其里拉),则该雇员也必须申报。
出境规定:如果您打算永久离开土耳其并终止您的税务居民身份,则您依法必须在实际离境日期前至少 15 天结清所有义务并提交最终纳税申报表。
以上就是关于【土耳其所得税 您想了解的这都有】的全部内容,收藏关注不迷路;如果想要了解更多关于土耳其移民的信息,欢迎免费咨询海尚出国移民专家。